Ноябрьские расходы: как составить понятный план на месяц
Как составить план ноябрьских расходов: разделить обязательные платежи и гибкие траты, учесть даты поступлений и проверить бюджет на условном примере.
Ноябрьский бюджет легко начать с покупки тёплой обуви, подарков и товаров по акции. Но у месяца уже есть собственный список: жильё, связь, транспорт, еда, лекарства, занятия детей или другие привычные платежи. Если записать их после распродаж, план получится похожим на попытку разместить мебель в комнате, которую уже заполнили коробками.
Перед началом месяца полезно сделать более спокойную работу: увидеть, сколько денег действительно доступно, когда они поступят и какие суммы уже имеют назначение. Для этого хватит листа бумаги, заметки в телефоне или обычной таблицы. Самая подробная финансовая программа не поможет, если в ней забыты годовая страховка, очередной платёж или поездка, о которой семья знает заранее.
Что считать началом месяца
Календарное первое число удобно для обзора, но деньги могут приходить пятого и двадцатого, раз в неделю или после завершения заказа. Поэтому рядом с суммой всегда полезна дата. Месячного дохода иногда хватает на все расходы, однако нужный платёж наступает раньше поступления. Такой разрыв невозможно увидеть в одной общей цифре.
Четыре группы расходов, которые легко различить
Первая группа — обязательные платежи с известной или ожидаемой суммой и сроком. Сюда могут входить жильё, коммунальные услуги, связь, выплаты по действующим обязательствам, регулярные занятия или другие договорённости. Набор зависит от семьи. Для одного человека автомобиль нужен для работы, для другого его обслуживание относится к изменяемым расходам. Название категории должно помогать вашему решению, а не оценивать его со стороны. Вторая группа — меняющиеся повседневные расходы: еда, транспорт, бытовые покупки. Третья — заранее известные разовые покупки и события. Четвёртая — посильный резерв и будущие цели. Для каждой группы укажите сумму; одни и те же деньги не назначайте дважды.
Простой шаблон, который можно заполнить за один подход
Для каждой строки достаточно пяти полей: что это, сколько ожидается, когда понадобится, кто отвечает за действие и сколько получилось фактически. Последнее поле заполняют по ходу месяца. Не обязательно записывать каждую буханку отдельной строкой, если вам достаточно недельной суммы на продукты.
- Строка плана: Остаток доступных денег; Плановая сумма: Своя сумма; Дата или период: Начало периода; Что проверить: Нет ли внутри уже назначенных средств
- Строка плана: Подтверждённые поступления; Плановая сумма: Своя сумма; Дата или период: Даты получения; Что проверить: Сумма после необходимых удержаний
- Строка плана: Обязательные платежи; Плановая сумма: По каждому платежу; Дата или период: Конкретные сроки; Что проверить: Счёт, договор, личный кабинет
- Строка плана: Еда и повседневные нужды; Плановая сумма: Ориентир по прошлым тратам; Дата или период: По неделям; Что проверить: Известные изменения месяца
- Строка плана: Запланированные покупки; Плановая сумма: По каждой задаче; Дата или период: До нужной даты; Что проверить: Полная стоимость и возможность переноса
- Строка плана: Резерв и цели; Плановая сумма: Посильная сумма; Дата или период: По выбранному порядку; Что проверить: Для чего и когда можно использовать
- Строка плана: Свободный остаток; Плановая сумма: Разница после распределения; Дата или период: На месяц; Что проверить: Не назначен ли он дважды
Условный ноябрь: сначала складываем, потом распределяем
Представим семью, у которой на начало месяца есть 12 000 рублей доступного остатка. В ноябре ожидаются два подтверждённых поступления: 60 000 рублей пятого числа и 40 000 рублей двадцатого. Всего для этого месячного плана — 112 000 рублей. Отдельный ранее созданный резерв в эту сумму не включён.
- Назначение: Жильё; Сумма, ₽: 30 000
- Назначение: Коммунальные услуги; Сумма, ₽: 7 000
- Назначение: Связь; Сумма, ₽: 1 800
- Назначение: Проездной и заранее известный транспорт; Сумма, ₽: 4 200
- Назначение: Продукты; Сумма, ₽: 27 000
- Назначение: Бытовые средства; Сумма, ₽: 2 500
- Назначение: Запланированные расходы на здоровье; Сумма, ₽: 3 500
- Назначение: Сезонная обувь; Сумма, ₽: 9 000
- Назначение: Отдельный заранее назначенный визит; Сумма, ₽: 5 000
- Назначение: Подарок ко дню рождения; Сумма, ₽: 2 000
- Назначение: Пополнение резерва; Сумма, ₽: 10 000
- Назначение: Остаток для гибких решений месяца; Сумма, ₽: 10 000
- Назначение: Всего; Сумма, ₽: 112 000
Почему даже сходящаяся таблица нуждается в календаре
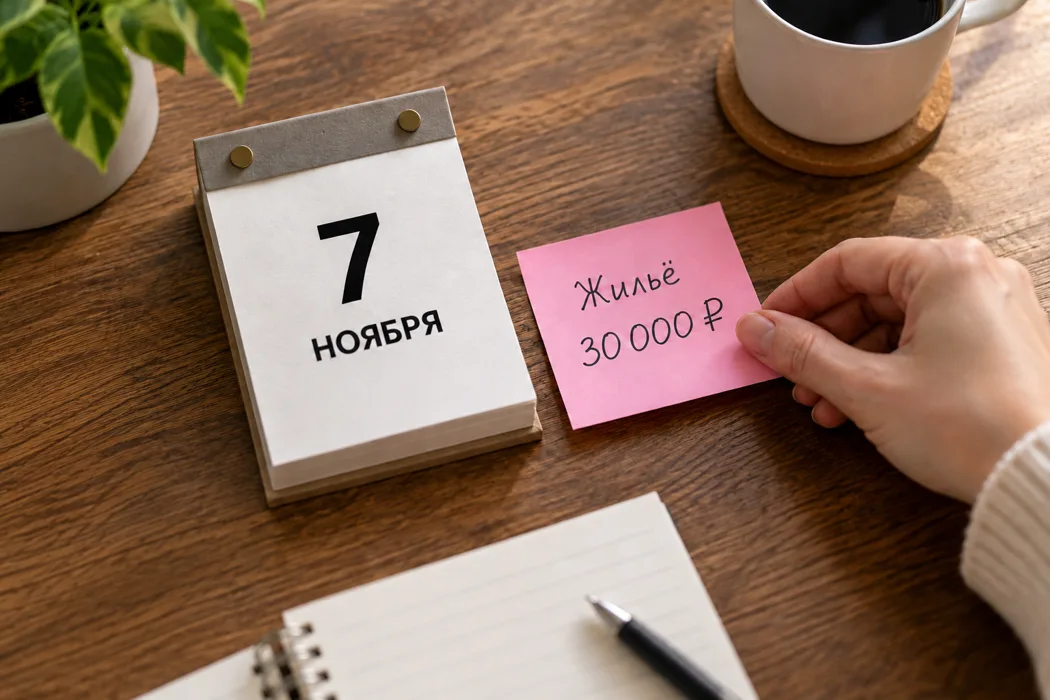
В нашем примере до пятого числа доступны только начальные 12 000 рублей. Если первого числа нужно купить проездной за 4 200 и оставить 4 000 на еду до поступления, останется 3 800. Этого может хватить для данного короткого периода, если других платежей нет. Аренда назначена на седьмое число, то есть после первого поступления.
Нерегулярный доход: не планировать лучший месяц как обычный
Когда заработок зависит от заказов, смен, сезонности или оплаты проектов, вопрос «сколько будет в ноябре» может не иметь точного ответа. Разделите поступления на уже доступные, достаточно подтверждённые и вероятные. Эти слова должны иметь для вас конкретный смысл. Договорённость об оплате не всегда означает, что деньги поступят точно в предполагаемый день.
Резерв, будущая покупка и свободные деньги — разные назначения
Сумма на известный платёж через два месяца отличается от денег на непредвиденную ситуацию. Если вы точно знаете о предстоящем расходе и его приблизительном размере, это планируемая цель. Называть её резервом удобно только до момента, когда неожиданная поломка и известный платёж одновременно претендуют на одну сумму.
Скидка становится экономией только в конкретном сравнении
Красный процент на карточке товара показывает отношение к некоторой указанной цене. Он ещё не отвечает на вопрос, сколько вы действительно потратите и нужна ли покупка. Начните с задачи: какой предмет требуется, какие характеристики обязательны, когда он понадобится и какую сумму вы готовы выделить из своего плана.